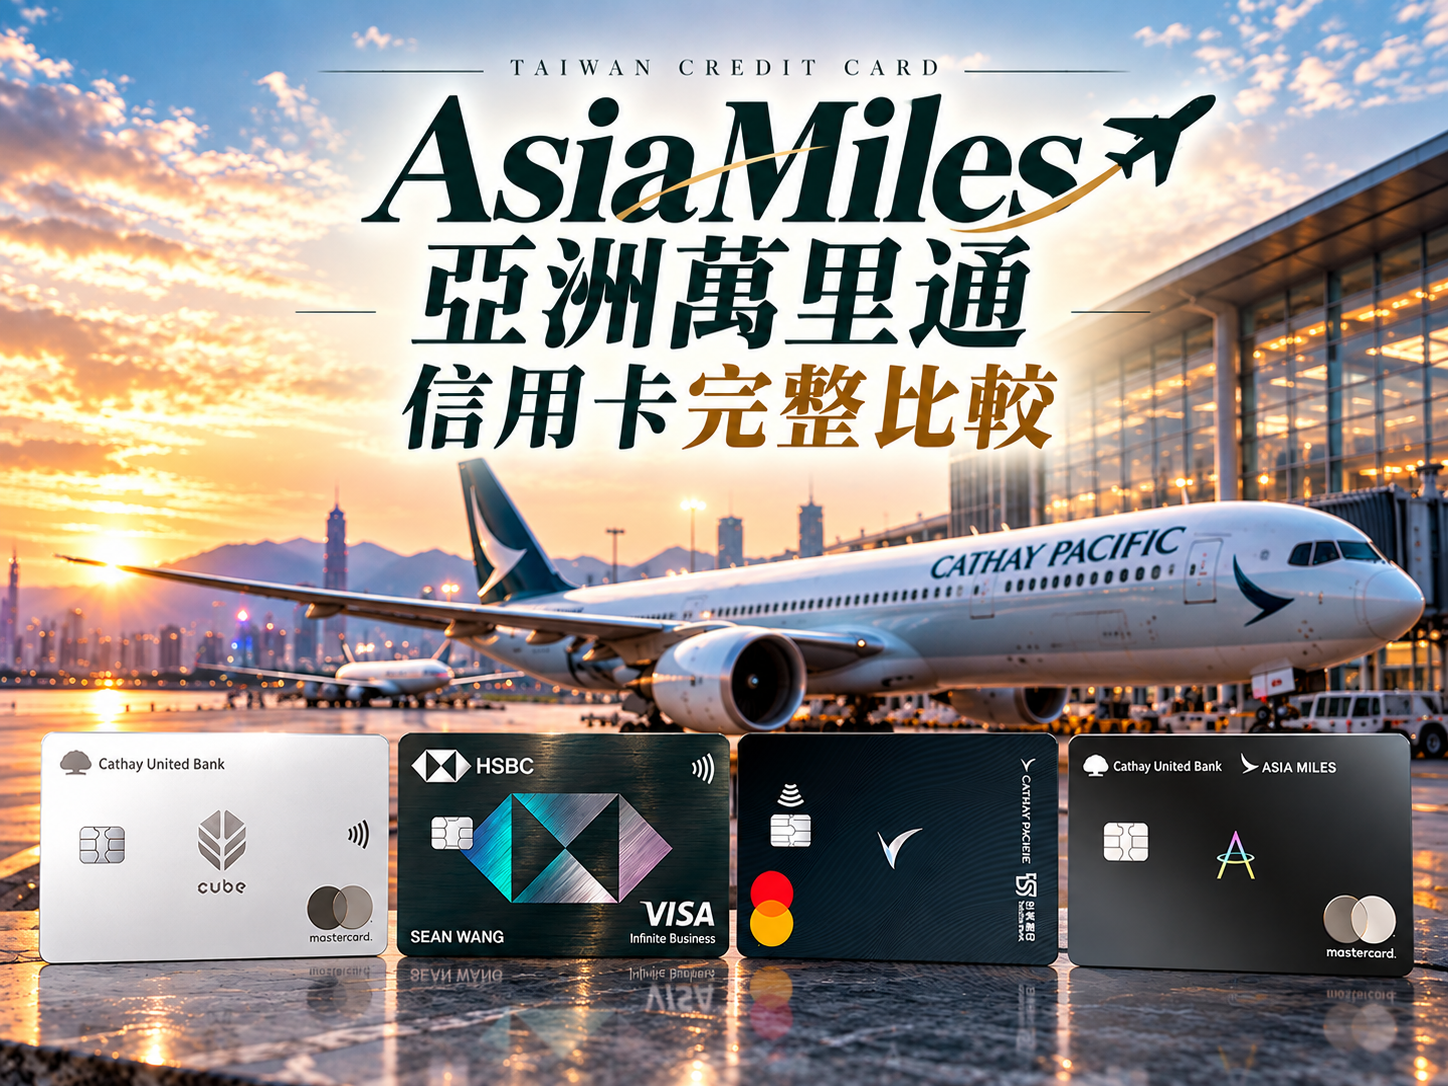

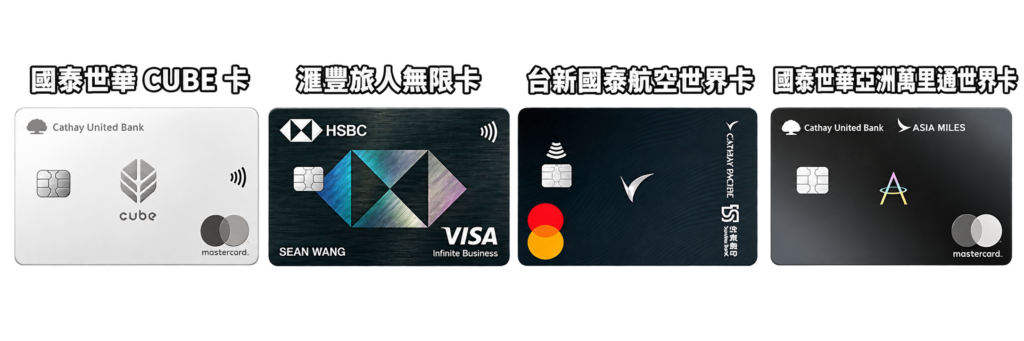
台灣想透過信用卡累積 Asia Miles 亞洲萬里通里數,主要可以分成兩種方式:使用 CUBE、滙豐旅人卡等信用卡先累積銀行點數,再轉入 Asia Miles;或直接使用國泰世華亞洲萬里通聯名卡、台新國泰航空聯名卡累積 Asia Miles。
這幾種方式最大的差異,不只是「NT$ 幾元=1 里」。CUBE 強在國內指定高回饋,滙豐旅人無限卡強在海外一般消費與轉點彈性;國泰世華亞洲萬里通聯名卡以「哩程加速器」為核心,而台新國泰航空世界卡只要符合「越飛越有哩」,海外實體等指定消費就會進入完全不同的累積效率。
因此,真正要比較的是:你的消費在哪裡、是否確定要累積 Asia Miles,以及能不能符合「越飛越有哩」的條件。
⭐ 台灣 Asia Miles 信用卡完整比較
| 信用卡 | 國內一般消費 | 海外一般消費 | 累積方式 | 核心特色 |
|---|---|---|---|---|
| 國泰世華 CUBE 卡 | 依小樹點回饋率 | 依小樹點回饋率 | 一般卡 360 點=1,000 哩 | 國內指定高回饋 |
| 滙豐旅人無限卡 | NT$18=1 點 | NT$10=1 點 | 1:1 轉點 | 海外一般消費+轉點彈性 |
| 滙豐旅人御璽卡 | NT$18=1 點 | NT$15=1 點 | 1:1 轉點 | 中階靈活哩程卡 |
| 滙豐旅人輕旅卡 | NT$20=1 點 | NT$20=1 點 | 1:1 轉點 | 入門靈活哩程卡 |
| 國泰世華亞洲萬里通世界卡 | NT$22=1 里 | 依一般/指定消費 | 直接累積 Asia Miles | 哩程加速器最優 NT$10=1 里 |
| 國泰世華亞洲萬里通鈦商卡 | NT$25=1 里 | 依一般/指定消費 | 直接累積 Asia Miles | 哩程加速器最優 NT$10=1 里 |
| 台新國泰航空世界卡 | NT$22=1 里 | NT$15=1 里 | 直接累積 Asia Miles | 越飛越有哩指定消費 NT$5=1 里 |
| 台新國泰航空翱翔鈦金卡 | NT$25=1 里 | NT$15=1 里 | 直接累積 Asia Miles | 越飛越有哩指定消費 NT$10=1 里 |
這張表最重要的不是找出最低數字,而是先分清楚一般消費與條件式加碼。
尤其台新國泰航空世界卡的 NT$5=1 里並不是所有消費的基本回饋;反過來,滙豐旅人無限卡的優勢就是海外一般消費本身已經有很直接的累積效率。
💳 國內消費:CUBE 的優勢在指定高回饋
如果主要消費集中在台灣,CUBE 是很值得優先計算的選擇。
CUBE 累積的是小樹點,而不是直接累積 Asia Miles。目前一般卡兌換 Asia Miles 為:
360 小樹點=1,000 里
符合資格的國泰世華世界卡則為:
300 小樹點=1,000 里
因此真正影響 CUBE 累積效率的,是刷卡當下取得多少小樹點。
例如一般轉點比例下,2% 小樹點約相當於 NT$18=1 里,3% 約 NT$12=1 里;如果消費落在更高回饋的指定通路,實際取得每里的成本還會繼續下降。
所以 CUBE 並不是一張固定「NT$XX=1 Asia Mile」的信用卡。
它真正的玩法是:
CUBE Level → 權益方案 → 實際小樹點回饋 → Asia Miles 轉點比例
如果願意管理 CUBE 權益,而且國內消費大量集中在高回饋通路,這種方式通常比拿固定低倍數的航空聯名卡刷所有國內消費更有發揮空間。
🌏 海外消費:滙豐與台新世界卡是兩種不同玩法
海外消費要先問一個問題:
能不能符合「越飛越有哩」?
如果不能,滙豐旅人無限卡的邏輯非常簡單。
海外一般消費直接累積:
NT$10=1 旅遊積分
而旅遊積分可以再轉入 Asia Miles 或其他航空哩程計畫。
這代表刷卡當下不用決定最後一定使用 Asia Miles,可以等找到適合的可兌換里程票位後,再決定把點數轉去哪個航空計畫。
但如果能穩定符合台新「越飛越有哩」資格,情況就完全不同。
台新國泰航空世界卡符合條件後,海外實體商店等指定消費可達 NT$5=1 Asia Mile。
假設有 NT$100,000 符合資格的海外實體消費:
NT$10=1 → 10,000 點/里
NT$5=1 → 20,000 Asia Miles
差距直接達到一倍。
所以海外消費真正的分界不是「有沒有固定搭國泰航空」,而是能不能實際啟動並持續符合「越飛越有哩」。
✈️ 台新國泰航空世界卡:關鍵是「越飛越有哩」
台新國泰航空世界卡的一般消費本身並不是這篇最特殊的地方。
真正改變這張卡定位的是「越飛越有哩」。
目前世界卡需要每半年至少搭乘一次國泰航空航班,並符合台新帳戶自動扣繳等規定,才能讓指定消費進入最高回饋。
其中最值得注意的是:
海外實體商店也屬於指定消費。
因此這不是只有「刷國泰航空機票」才能取得的高回饋。
對本來每半年就會搭乘國泰航空,而且海外實體消費很高的人,這張卡可以直接變成海外主力累積 Asia Miles 的工具。
但也正因如此,不能把 NT$5=1 里當成所有讀者都能取得的基本回饋。
如果無法穩定符合飛行資格,這張卡與滙豐旅人無限卡、國泰世華亞洲萬里通聯名卡的比較結果就會完全不同。
此外,台新國泰航空世界卡還有環宇商務通關、國泰航空相關旅行權益與生日機票優惠。
這些福利的價值也高度取決於是否真的會搭乘國泰航空,因此評估這張卡時,應該把刷卡累積與實際飛行習慣一起看。
💰 國泰世華亞洲萬里通聯名卡:核心是哩程加速器
國泰世華亞洲萬里通聯名卡的定位,不能寫成:
「不固定搭國泰航空的人使用。」
因為如果根本沒有明確累積 Asia Miles 的需求,使用可以轉往多個航空計畫的銀行點數卡,反而通常更有彈性。
這系列真正的特色是:
直接累積 Asia Miles + 哩程加速器。
世界卡與鈦商卡在符合哩程加速器的指定消費時,累積效率可提高至 NT$10=1 里;生日月份符合條件的指定消費還有額外加碼。
因此它比較適合這種情境:
已經確定長期使用 Asia Miles,而且自己的消費能大量落在哩程加速器指定類別。
它和台新國泰航空世界卡真正的差異,可以簡化成:
國泰世華 → 哩程加速器
台新 → 越飛越有哩
前者的高回饋建立在指定消費類別;後者除了指定類別,還多了一層實際搭乘國泰航空的資格。
這才是兩套 Asia Miles 聯名卡真正應該比較的地方。
🔄 為什麼不一定要直接累積 Asia Miles?
如果還沒有確定下一張里程票一定使用 Asia Miles,銀行點數最大的優勢就是保留選擇權。
CUBE 可以先累積小樹點;滙豐旅人卡則先累積旅遊積分。
等到真正找到可兌換里程票位,再決定要轉入 Asia Miles、長榮航空哩程、JAL Mileage Bank 或其他支援的航空計畫。
因此:
直接累積 Asia Miles 的優勢,在於特定消費可以取得更高的 Asia Miles 累積效率,並搭配聯名卡專屬福利。
先累積銀行點數 的優勢,則是不需要在刷卡當下決定最後使用哪一個航空哩程計畫。
如果一年累積很多點數、同時會使用不同航空計畫,這種彈性本身就具有價值。
⚠️ NT$5=1 里不能直接當成一般回饋
看到 NT$5=1 里,很容易直接認為某張卡一定比 NT$10=1 里更好。
但這兩個數字可能根本不是同一種回饋。
台新國泰航空世界卡的「越飛越有哩」需要符合飛行、自動扣繳與指定消費條件,其中海外部分重點是海外實體商店,部分行動支付、電子錢包等交易並不適用。
國泰世華亞洲萬里通聯名卡的高回饋則建立在哩程加速器與符合資格的指定消費上,生日月份加碼也有自己的適用條件。
CUBE 更不能直接把某個指定通路的高回饋率當成所有消費的固定回饋。
所以看到任何:
NT$5=1 里
NT$6=1 里
NT$10=1 里
都應該先確認:
這是不是一般消費?
需要什麼資格?
哪些通路適用?
有沒有回饋上限?
真正符合自己日常消費的回饋率,才有比較意義。
👤 不同消費情境怎麼搭配?
如果主要是台灣國內指定消費,而且願意管理 CUBE 權益方案,可以利用較高的小樹點回饋,再視需求轉成 Asia Miles。
如果主要是海外一般消費,又希望保留航空哩程轉點彈性,滙豐旅人無限卡的使用方式比較直接,不需要先把點數鎖定在 Asia Miles。
如果每半年本來就會搭乘國泰航空,而且海外實體消費高,台新國泰航空世界卡的「越飛越有哩」才會真正發揮優勢。
如果已經確定長期累積 Asia Miles,而且消費可以有效使用哩程加速器,國泰世華亞洲萬里通聯名卡則是另一種直接累積策略,不需要把它定位成「不搭國泰航空」的替代方案。
🏁 結論:先看消費情境,再決定要不要直接累積 Asia Miles
台灣累積 Asia Miles,其實沒有必要讓一張信用卡包辦所有消費。
國內指定高回饋消費可以優先利用 CUBE 小樹點;海外一般消費又重視轉點彈性,滙豐旅人無限卡的定位很清楚。
真正的特殊情況是台新國泰航空世界卡。只要能穩定符合「越飛越有哩」,海外實體等指定消費的 Asia Miles 累積效率會大幅提高;但如果無法符合條件,就不能用 NT$5=1 里來評估這張卡。
國泰世華亞洲萬里通聯名卡則是另一條路線:已經確定要累積 Asia Miles,利用哩程加速器提高指定消費的累積效率。
因此整篇可以濃縮成四個使用邏輯:
🇹🇼 國內指定高回饋 → CUBE
🌏 海外一般消費+轉點彈性 → 滙豐旅人無限卡
✈️ 越飛越有哩+海外實體消費 → 台新國泰航空世界卡
💳 直接累積 Asia Miles+哩程加速器 → 國泰世華亞洲萬里通聯名卡