
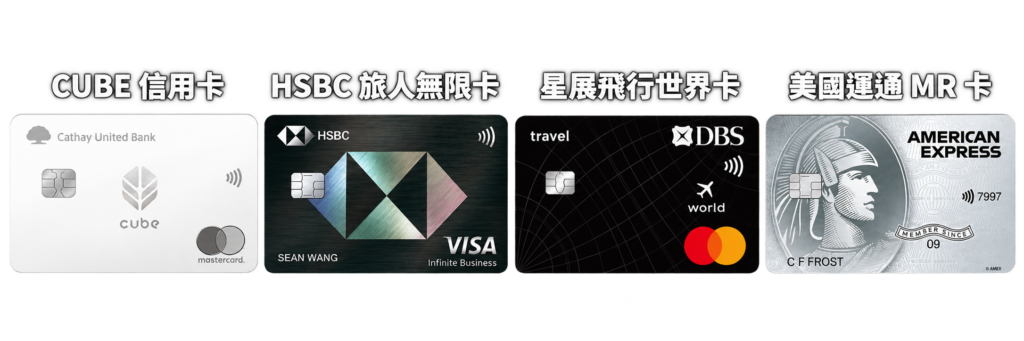
台灣想用信用卡累積航空哩程,不一定要一開始就選擇 EVA Air、China Airlines 或 Cathay Pacific 聯名卡。
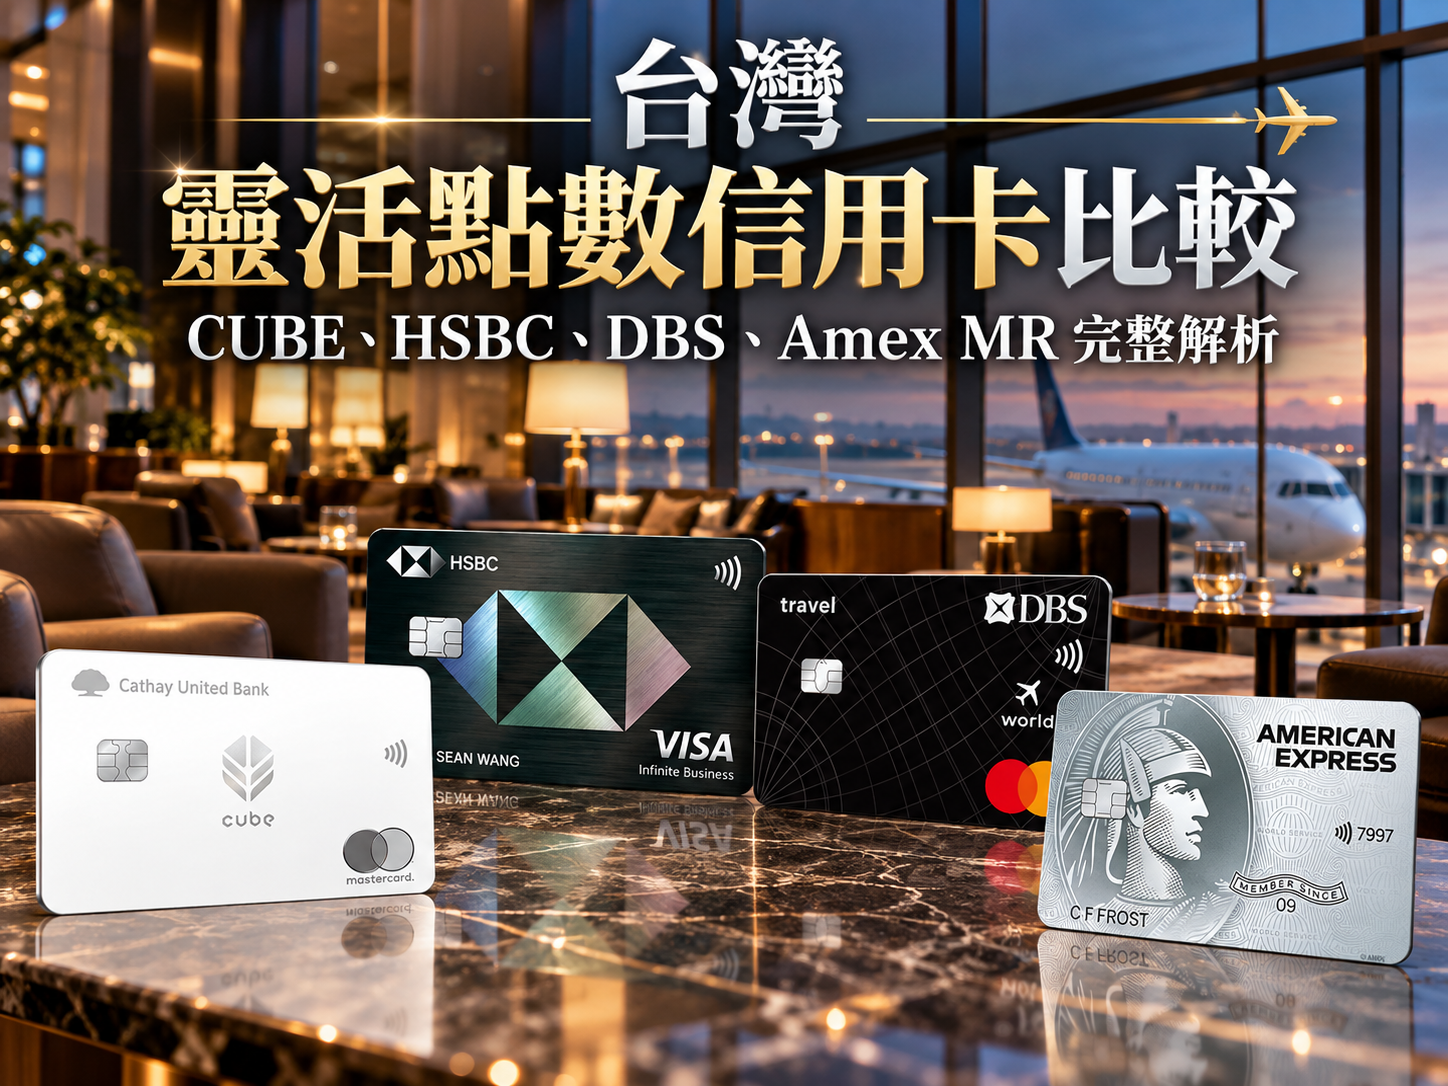
目前台灣較具代表性的四套靈活點數系統,包括 CUBE 小樹點、HSBC 旅遊積分、DBS 飛行積金,以及 American Express Membership Rewards(MR)。共同特色都是先累積信用卡點數,再依實際需要轉入航空哩程。其中台灣 American Express 有多張信用卡與簽帳卡可以累積 Membership Rewards(MR),基本累積率皆為每消費 NT$30=1 MR。本文比較的是 MR 點數系統,因此圖片統一以美國運通信用白金卡作為代表。
不過四套系統的累積邏輯差異很大。CUBE 採百分比回饋,再依不同航空公司的比例轉點;HSBC 與 DBS 直接按照消費金額累積點數;Amex MR 則以 NT$30=1 MR 為基本累積方式。
因此真正值得比較的不是表面的「幾% 回饋」,而是:
刷卡消費 → 信用卡點數 → 航空轉點比例 → 最終 NT$ 幾元=1 哩
⭐ 台灣四大靈活點數信用卡完整比較
為了讓四套系統放在相同基準比較,本文採用:
CUBE=3% 小樹點回饋情境
HSBC=旅人無限卡
DBS=飛行世界商務卡
Amex=一般 Membership Rewards 基本累積
CUBE 的 3% 僅代表符合指定權益與消費條件時的比較情境,不代表所有一般消費皆固定回饋 3%。
| 項目 | CUBE 小樹點 | HSBC 旅遊積分 | DBS 飛行積金 | Amex MR |
|---|---|---|---|---|
| 代表信用卡 | CUBE | 旅人無限卡 | 飛行世界商務卡 | 台灣 Amex MR 卡 |
| 累積方式 | 百分比回饋 | 固定累積 | 固定累積 | 固定累積 |
| 國內 | 3%=NT$100 得 3 點 | NT$18=1 點 | NT$22=1 點 | NT$30=1 MR |
| 海外 | 依權益方案/指定消費 | NT$10=1 點 | NT$18=1 點 | NT$30=1 MR |
| EVA Air | ✓ | ✓ | ✓ | ✓ |
| Asia Miles | ✓ | ✓ | ✓ | ✓ |
| China Airlines | ✓ | ✓ | ✓,但 2:1 | — |
| Singapore KrisFlyer | — | ✓ | ✓ | ✓ |
| JAL Mileage Bank | ✓ | ✓ | — | — |
| Flying Blue | ✓ | ✓ | — | — |
| Aeroplan | ✓ | ✓ | — | — |
| United MileagePlus | ✓ | ✓ | — | — |
| 主要特色 | 3% 情境下部分航空累積效率高 | 航空轉點選擇廣 | 集中四個台灣常用計畫 | 五大航空夥伴轉點簡單 |
💳 四套點數到底多少元可以累積 1 哩?
四套系統不能直接用信用卡本身的回饋率判斷。
例如 CUBE 即使都是 3% 小樹點,轉 EVA Air、JAL 或 China Airlines 的實際 NT$/Mile 都不同;DBS 雖然飛行積金通常可以 1:1 轉航空哩程,但 China Airlines 採 2:1,也會直接改變最終累積速度。
CUBE:3% 回饋不等於固定的哩程累積率
CUBE 是四套系統中最需要換算的一套。
小樹點 1 點等值 NT$1,因此 3% 回饋代表:
消費 NT$100 → 3 點小樹點
但不同航空計畫需要的小樹點不同,因此 CUBE 沒有一個固定的「NT$幾元=1 Mile」。
以目前一般轉點比例換算:
| 航空計畫 | 兌換 1,000 哩所需小樹點 | CUBE 3%:NT$/Mile |
|---|---|---|
| Flying Blue | 340 | 11.3 |
| EVA Air Infinity MileageLands | 360 | 12 |
| Cathay Asia Miles | 360 | 12 |
| Etihad Guest | 420 | 14 |
| British Airways Club | 450 | 15 |
| Qatar Airways Privilege Club | 480 | 16 |
| JAL Mileage Bank | 480 | 16 |
| Air Canada Aeroplan | 510 | 17 |
| United MileagePlus | 510 | 17 |
| Emirates Skywards | 550 | 18.3 |
| China Airlines Dynasty Flyer | 840 | 28 |
所以同樣都是 3%:
轉 Flying Blue:約 NT$11.3=1 Mile
轉 EVA Air:約 NT$12=1 Mile
轉 JAL:約 NT$16=1 Mile
轉 China Airlines:約 NT$28=1 Mile
差距可以超過一倍。
如果持有符合優惠轉點資格的國泰世華世界卡,部分航空還可能使用較優惠的轉點比例,因此實際 NT$/Mile 可以再降低。
CUBE 真正需要看的不是「3% 很高」,而是:
3% × 目標航空的轉點比例
兩者缺一不可。
💳 HSBC:國內 NT$18、海外 NT$10/Mile
HSBC 旅人無限卡的計算簡單許多。
國內一般消費:
NT$18=1 旅遊積分
海外一般消費:
NT$10=1 旅遊積分
對採 1:1 轉點的航空計畫而言,就直接等於:
國內 NT$18=1 Mile
海外 NT$10=1 Mile
而且 HSBC 的價值不只在累積速度。
旅遊積分可以連接 EVA Air、Asia Miles、JAL、KrisFlyer、Aeroplan、United、Flying Blue、Qatar Airways 等多個航空計畫,因此累積期間不需要太早決定最後要把點數放在哪一家航空公司。
💳 DBS:國內 NT$22、海外 NT$18/Mile
這篇改用 DBS 飛行世界商務卡作為代表,而不是年費與定位明顯更高的飛行世界之極卡。
飛行世界商務卡目前一般消費累積:
國內 NT$22=1 飛行積金
海外 NT$18=1 飛行積金
飛行積金目前可以兌換:
- EVA Air Infinity MileageLands
- Cathay Asia Miles
- Singapore Airlines KrisFlyer
- China Airlines Dynasty Flyer
其中 EVA Air、Asia Miles 與 KrisFlyer 為:
1 飛行積金=1 Mile
因此實際累積速度為:
國內 NT$22=1 Mile
海外 NT$18=1 Mile
China Airlines 是 DBS 的例外
DBS 轉 China Airlines 並不是 1:1。
目前:
2 飛行積金=1 China Airlines Mile
因此飛行世界商務卡累積華航哩程時,實際變成:
國內 NT$44=1 Mile
海外 NT$36=1 Mile
這是使用 DBS 飛行積金時非常重要的差異。
同樣是飛行積金,拿去轉 EVA Air、Asia Miles 或 KrisFlyer,和拿去轉 China Airlines,實際刷卡累積成本相差一倍。
💳 Amex MR:基本累積 NT$30/Mile
台灣 American Express Membership Rewards 的基本累積方式為:
合資格消費每 NT$30=1 MR
MR 可以轉入指定航空計畫,主要合作夥伴採 1:1 轉換。
因此單純按照基本消費累積:
國內 NT$30=1 Mile
海外 NT$30=1 Mile
Amex MR 的基本刷卡累積速度不是這四套系統中特別突出的部分。
不過部分 Amex 卡片本身可能還有續卡或其他加成機制,因此實際長期持有的累積效率不一定永遠停留在 NT$30/Mile;這篇為了讓四套系統使用一致基準,只採基本累積率比較。
🔄 同一家航空,四套點數實際多少元 1 Mile?
真正把四套系統拉開差距的,是累積速度 × Transfer Ratio。
以下統一使用:
CUBE=3% 小樹點
HSBC=旅人無限卡
DBS=飛行世界商務卡
Amex=MR 基本累積
| 航空計畫 | CUBE 3% | HSBC 國內/海外 | DBS 國內/海外 | Amex 國內/海外 |
|---|---|---|---|---|
| EVA Air | 12 | 18/10 | 22/18 | 30/30 |
| Asia Miles | 12 | 18/10 | 22/18 | 30/30 |
| Singapore KrisFlyer | — | 18/10 | 22/18 | 30/30 |
| China Airlines | 28 | 18/10 | 44/36 | — |
| JAL Mileage Bank | 16 | 18/10 | — | — |
| Flying Blue | 11.3 | 18/10 | — | — |
| Air Canada Aeroplan | 17 | 18/10 | — | — |
| United MileagePlus | 17 | 18/10 | — | — |
| Qatar Airways Privilege Club | 16 | 18/10 | — | — |
| Emirates Skywards | 18.3 | 18/10 | — | — |
| Thai Airways Royal Orchid Plus | — | — | — | 30/30 |
| Malaysia Airlines Enrich | — | — | — | 30/30 |
單位:NT$/Mile。
這張表比單純比較「回饋幾%」更能反映四套點數真正的哩程累積效率。
例如同樣想累積 EVA Air:
CUBE 3% → NT$12/Mile
HSBC → 國內 NT$18、海外 NT$10/Mile
DBS → 國內 NT$22、海外 NT$18/Mile
Amex MR → NT$30/Mile
但如果目標改成 China Airlines:
CUBE 3% → NT$28/Mile
HSBC → 國內 NT$18、海外 NT$10/Mile
DBS → 國內 NT$44、海外 NT$36/Mile
Amex MR → 無法直接轉入
同一套信用卡點數,對不同航空計畫的價值可能完全不同。
✈️ Transfer Partners 的廣度同樣重要
如果只看 NT$/Mile,還是會漏掉靈活點數最重要的特性:不需要刷卡時就決定最後要累積哪一家航空公司。
HSBC 的航空轉點範圍相當廣,除了台灣旅客熟悉的 EVA Air、China Airlines 與 Asia Miles,也能連接 JAL、KrisFlyer、Aeroplan、United、Flying Blue、Qatar Airways 等不同航空計畫。
CUBE 同樣涵蓋多個航空計畫,包括 EVA Air、Asia Miles、China Airlines、JAL、Flying Blue、Aeroplan、United、British Airways 與 Qatar Airways 等,但每個航空公司的轉點比例不同。
DBS 飛行積金的選擇比較集中,目前主要就是 EVA Air、Asia Miles、KrisFlyer 與 China Airlines 四個計畫。對只使用這幾套哩程的旅客來說已經涵蓋主要需求,但若需要 JAL、Aeroplan、United 或 Flying Blue,就沒有其他兩套系統靈活。
Amex MR 的航空夥伴數量同樣不算多,主要集中在 EVA Air、Asia Miles、KrisFlyer、Thai Airways 與 Malaysia Airlines。它的優勢比較偏向轉點規則單純,而不是追求最多航空夥伴。
💰 國內消費與海外消費要分開比較
這四套點數不能只做一個「幾元一哩」排名,因為國內與海外的結果差異很大。
國內消費
CUBE 如果消費符合 3% 小樹點回饋,轉入不同航空計畫約落在:
NT$11.3~NT$28=1 Mile
其中 EVA Air 與 Asia Miles 約為 NT$12/Mile,Flying Blue 約為 NT$11.3/Mile。
HSBC 旅人無限卡對主要 1:1 航空夥伴為:
NT$18=1 Mile
DBS 飛行世界商務卡對 EVA Air、Asia Miles 與 KrisFlyer 為:
NT$22=1 Mile
Amex MR 基本累積則為:
NT$30=1 Mile
因此 CUBE 最需要考慮的是「自己的消費到底有多少能穩定取得 3%」,而不是直接把所有國內消費都視為 3%。
海外消費
海外消費的結果明顯不同。
HSBC 旅人無限卡對主要 1:1 航空夥伴可以做到:
NT$10=1 Mile
DBS 飛行世界商務卡則為:
NT$18=1 Mile
Amex MR 基本累積仍為:
NT$30=1 Mile
CUBE 必須看該筆海外消費是否符合相對應的權益方案與指定條件。如果確實取得 3% 小樹點,再按照目標航空的轉點比例換算即可。
此外,海外刷卡還需要把國外交易手續費納入考量。
因此這裡的 NT$/Mile 代表的是哩程累積速度,而不是扣除海外交易成本後的最終淨回饋。
⚠️ 三個最容易算錯的地方
CUBE 不能直接寫成固定 NT$12/Mile
3% 只是小樹點累積速度。
真正的公式是:
消費金額 × 3% ÷ 轉點所需小樹點 × 取得哩程
例如消費 NT$10,000:
NT$10,000 → 300 小樹點
如果 360 點可以轉 1,000 EVA Air Miles:
300 ÷ 360 × 1,000 ≈ 833 Miles
所以:
NT$10,000 ÷ 833 ≈ NT$12/Mile
但同樣 300 點如果轉 China Airlines:
300 ÷ 840 × 1,000 ≈ 357 Miles
就會變成:
約 NT$28/Mile
DBS 轉華航不是 1:1
DBS 飛行積金轉 EVA Air、Asia Miles 與 KrisFlyer是 1:1。
但 China Airlines 是:
2 飛行積金=1 Mile
所以飛行世界商務卡不是國內 NT$22/海外 NT$18 累積華航哩程,而是:
國內 NT$44/海外 NT$36=1 China Airlines Mile
Amex MR 的加成不能當成所有消費基本回饋
American Express 部分信用卡可能透過續卡或其他機制降低實際每 Mile 的累積成本。
但如果要和其他三套點數做長期、可重複的基準比較,最乾淨的方法仍然是使用:
NT$30=1 MR
再針對特定卡片的額外機制另外分析。
👤 四套靈活點數適合哪些使用情境?
CUBE 小樹點比較適合能讓大量消費穩定落在高回饋指定通路,而且願意在轉點前計算不同航空比例的人。它最大的特色是不同航空公司的 NT$/Mile 差距很大,因此「怎麼轉」和「怎麼刷」同樣重要。
HSBC 旅遊積分的結構最接近單純的靈活哩程卡。國內外累積速度明確,而且航空夥伴範圍廣,適合不想太早決定最後使用哪一種航空哩程的情境。
DBS 飛行積金則集中在 EVA Air、Asia Miles、KrisFlyer 與 China Airlines。飛行世界商務卡的固定持有成本比飛行世界之極卡低得多,因此拿來與 CUBE、HSBC、Amex MR 做一般靈活點數比較更具有代表性。
Amex MR的基本刷卡累積速度較慢,但可以先把 MR 保留在 American Express,再視需求轉入合作航空計畫。實際評估 Amex 時,也通常不能只看 NT$/Mile,還需要一起考慮信用卡本身提供的餐飲、飯店與旅遊權益。
🏁 結論
CUBE、HSBC、DBS 與 Amex MR 都能讓持卡人先累積信用卡點數,再決定最後需要的航空哩程,但四套系統的玩法差異很大。
CUBE 的核心是高回饋情境與不同航空轉點比例的組合;HSBC 的特色是明確的國內外累積速度與廣泛航空夥伴;DBS 飛行世界商務卡則以較容易納入一般持卡策略的方式連接四個常用航空計畫;Amex MR 的基本累積速度較慢,但保留了點數之後再決定航空計畫的彈性。
因此比較台灣靈活點數信用卡,真正需要看的不是單一回饋率,而是:
主要消費在國內還是海外 → 實際可以取得多少信用卡點數 → 想轉哪一種航空哩程 → Transfer Ratio 是多少 → 最終 NT$ 幾元取得 1 Mile。
把這五個步驟放在一起,才是比較 CUBE、HSBC、DBS 與 Amex MR 最有意義的方式。